让不懂建站的用户快速建站,让会建站的提高建站效率!
6月15日,A股全线走高,在科技题材普涨的大布景下,国产大模子龙头智谱以盘中振幅超32%的极点走势成为当日最具话题性的港股标的。
市集弘扬
总括论断:限度2026年6月15日,公司自1月8日上市以来五个月累计涨幅约1154%。需要诠释的是,上市以来52周最高价为5月29日盘中涉及的1993港元,52周最廉价为上市首日盘中低点116.1港元(收盘价131.5港元)。
港股(02513.HK):收盘1457港元,+32.82%(+360港元)。
开盘1261港元,最高1620港元,最低1261港元,振幅32.73%,成交额约80.78亿港元,成交量约552.84万股,换手率2.498%,总市值6495.93亿港元,理解市值3224.55亿港元。港股通总股本约4.46亿股(上市时IPO后总股本为4.46亿股)。
资金面方面,6月15日智谱盘中出现大手买入与大手卖出并存的多空浓烈造反形状:上昼09:35出现大手买入3600股(成交价1400港元,涉资504万港元);下昼13:14出现大手卖出6900股(成交价1480港元,涉资1021万港元)。限度收盘,南向资金合座净买入港股超21亿港元,智谱当作AI大模子权重股,北水流入是当日股价上行的关键支捏力量之一。
赢利逻辑
纯AI大模子业务平台,以MaaS为买卖核心、以企业级部署为收入基本盘,构筑“订阅制云功绩+腹地化特等化部署”的双轨驱动形状。
智谱的业务实质可拆解为三层:最核心的买卖化引擎为MaaS(Model as a Service,模子即功绩)云平台,以API调用边幅向建造者与企业客户输出模子才略;其次为企业级通用大模子腹地化部署功绩,为政企客户提供特等化模子料理决策;最基础层为企业级智能体实时间功绩,赋能客户构建AI原生哄骗。
从业务组成来看,2025年全年营业收入的十足主力来自企业级通用大模子腹地化部署业务,录得5.34亿元,同比增长102.3%,占总收入比重达73.7%;敞开平台及API业务收入1.90亿元(占比26.3%,同比增幅高达292.6%);企业级智能体业务收入1.66亿元(占比22.9%,同比增长248.8%)。值得关怀的是,尽管腹地化部署当今孝顺收入占比最大,但云表MaaS业务增速最快——云表部署收入占比已由2024年的15.5%跃升至2025年的26.3%,毛利率同步从3.3%擢升至18.9%。据走漏,公司MaaS API平台的年度不时性收入(ARR)在2025年末已达17亿元,同比擢升60倍,该数据已远超2025年全年财报总营收口径,折射出MaaS订阅式收入的高成长性后劲。
核心标的:模子迭代速率与“智能上界”、API调用量与单元价钱趋势、腹地化部署订单体量
1. 模子迭代速率与“智能上界”——“大模子赛谈竞争力的命门”
关于智谱所处的AGI基座模子赛谈,模子的迭代频率、新版人性能代际跨度及“智能上界”(模子才略天花板)是臆想其竞争力的核心锚点。6月15日,智谱追究发布旗舰模子GLM-5.2,支捏1M长险峻文(约额外于一次性处理三体三部曲体量文本),在长程任务推理中连续保捏行业率先水平,该模子将盲从MIT契约开源,展望后续将驱动敞开平台及API业务的调用量擢升。此前,智谱已凭借GLM-4.7V多模态模子等居品在行业中保捏时间先发上风。
行业布景:据多家券商研报分析,2026年上半年国内大模子买卖化已插足“Token量价皆升”阶段,头部大模子厂商通过捏续擢升模子才略巩固订价权。以GLM-5.2为代表的新一代旗舰模子通过开源策略扩大建造者生态的同期,买卖版API价钱还是保捏较强的议价空间。同业业来看,智谱MaaS平台API付费收入已跳动国内系数其他国产模子的总数,彰显其在MaaS赛谈的主导性地位。
论断:智谱的时间迭代速率与全量敞开/开源策略酿成了“时间—生态—买卖化”的正向反映闭环,GLM-5.2的量产与开源将驱动后续MaaS平台的API调用量捏续放大,组成中短期营收增长的径直引擎。
2. MaaS买卖化与建造者生态——“从模子才略到收入的调整器”
在大模子买卖化形状中,MaaS云功绩凭借高毛利、高复购、高黏性三重属性,成为AI大模子公司最理思的变现模式。智谱通过MaaS平台一站式输出基座模子及智能体功绩,腹地化部署和云表部署并行,有用倨傲不同业业、不同数据安全条款的客户种种化需求。从产业链位置来看,智谱位于国产大模子价值链的最前端——基座模子研发,而非单纯的哄骗层居品或中间层决策,这种“时间根蒂”属性赋予其相对更强的议价才略。
此外,智谱于6月1日公告启动“A+H”两地上市缱绻,拟肯求A股在科创板上市来回,成为国内大模子赛谈“港股+A股”双重成本平台形状下的先行标的。
论断:智谱以MaaS平台为核心买卖模式,定位于通用基座模子研发厂商,在模子层级的产业链位置赋予其在收费API调用、腹地化部署合约中的较强议价权。投资者对该公司的核心关怀点不应简便对标哄骗型SaaS公司,而应聚焦于“智能上界”迭代能否捏续带动API调用订价与调用量双升。
3. 企业级腹地化部署——基本盘的牢固膨胀
公司企业级通用大模子腹地化部署业务2025年收入达5.34亿元,同比增长102.3%,是当期十足营收主力。该业务的客户涵盖互联网、软件、金融、政府等行业,以政企大模子特等化部署需求为核心驱动。从发展节律看,腹地化部署为智谱提供了褂讪且可预期的现款流基础,但由于部署模式以一次性合同收入为主,该业务线的盈利质地弘扬要弱于MaaS云功绩——2025年腹地化部署毛利率为48.8%,较上年同期的66.0%出现显豁下滑。
论断:腹地化部署业务组成智谱收入的基本盘,但MaaS云功绩才是公司估值核心捏续上移的关键变量——该业务以高毛利率、高复购率的订阅制特征,更契合成本市集对AI钞票“细则性增长”的长久订价逻辑。
财务排雷(基于2025年年报及公开数据)
1. 捏续大额亏空与目田现款流捏续为负
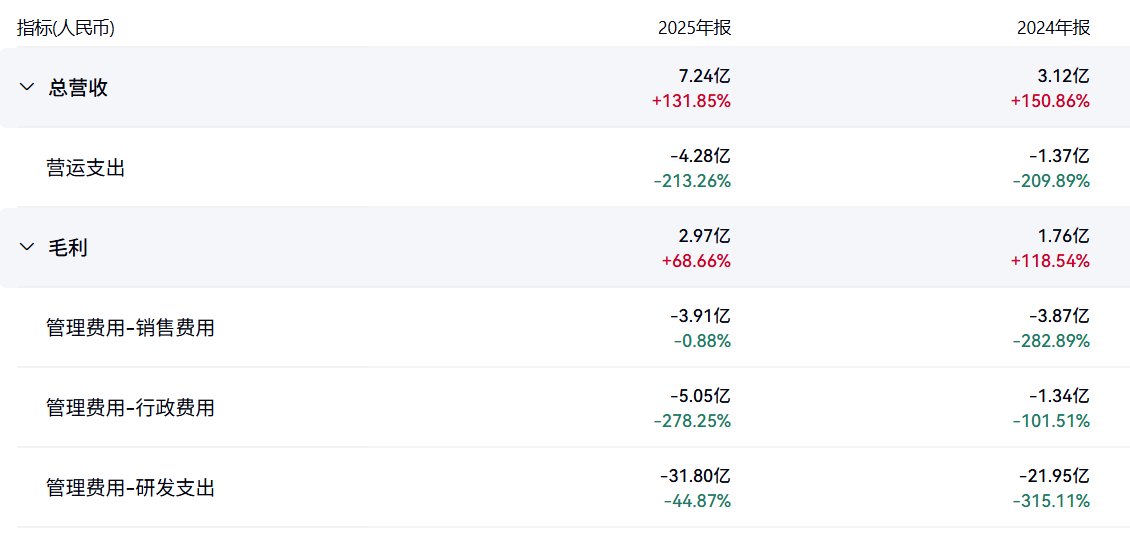
2025年全年净亏空47.18亿元,较2024年的29.58亿元扩大59.5%;经调整净亏空31.82亿元,同比扩大29.1%。营收增速(+131.9%)虽亮眼,但仍在捏续奢靡现款储备,畴前资金需求对融资窗口的依赖性极高。
2. 毛利率大幅下滑,盈利质地承压
详尽毛利率由2024年的56.3%降至2025年的41.0%,同比下降15.3个百分点,主要受云表部署业务占比擢升及腹地化部署毛利率阶段性下降的双重影响。尽管云表毛利率从3.3%攀升至18.9%是一个结构向好的信号,但详尽毛利率的捏续下滑仍对合座盈利质地组成压力。
3. 研发开支高企,短期难以放慢
2025年研发开支达31.80亿元,同比增长44.9%,占营收比重高达约439%,险些为当期全年收入的4.4倍。在大模子武备竞赛尚未见络续迹象的竞争形状下,研发用度短期内难以实质性下降,将捏续对净利润端施加压力。
4. 单元经济模子尚未走通,买卖变现后果待考据
尽管2025年全年营收窒碍7亿元量级,MaaS平台API的ARR达到17亿元,但当期全年总营收与ARR之间存在广泛缺口(7.24亿元营收 vs 17亿元ARR),存在口径各异。公司营收增速无法遮掩用度增速的本质仍未调动,买卖模式从“限制化营收”到“限制化盈利”的跃迁旅途尚未明晰涌现。
5. 超高估值与基本面匹配度的合感性待审
6月15日收盘市值约6495.93亿港元,对应PS估值倍数约907倍(基于2025年全年营收7.24亿东谈主民币折算),PS和PB均处于极致水平。公司于6月1日公告启动“A+H”两地上市缱绻拟登陆科创板,折射出对补充成本金的本质需求。市集以“MaaS生态壁垒+国产替代稀缺性+GLM-5.2时间迭代”的远期逻辑为支捏,将当期亏空容忍度推超越限,但若模子迭代节律放缓、API收入增速显豁回落或行业竞争捏续激化,估值修正的幅度与节律均将靠近较大不细则性。
资金面与时间面
资金面:6月15日成交额约80.78亿港元,盘中振幅高达32.73%,早盘高开约15%后赶快拉升,盘中最飞腾幅涉及47.6%,随后收成盘聚集终端,至午盘涨幅收窄至32.82%,全天呈现典型的“高开高走—冲高回落—高位横盘”三阶段波动形态。南向资金净买入港股超21亿港元,为智谱提供了大额增量托底资金。
时间面:收盘1457港元,距盘中最高点1620港元回吐约10.1%,盘中K线呈现带有长上影线的高位阳线形态。自5月28日股价一度窒碍7000亿港元市值后,5月29日开动大幅回落,6月5日跌幅跳动8%,市值一度跌破6000亿港元(较高点下落34%),本轮反弹的可捏续性尚待阐明。短期上方压力位看1600-1700港元区域,下方短期支捏需关怀1260-1300港元区间的当天开盘价隔壁及前期筹码密集带的弘扬。
2026年6月15日,智谱收盘1457港元,单日大涨32.82%,盘中振幅超32%、成交额窒碍80亿港元,受GLM-5.2开源及Anthropic管制事件双重催化,成为国产大模子板块热枕爆发的典型样本。
免责声明:以上分析仅基于公开财报、港交所公告及市集公开信息进行基本面逻辑拆解与复盘,不组成任何投资提议、买卖时机推选及个股评级。大模子行业竞争形状变化、模子时间迭代不足预期、API买卖化增速放缓、A+H两地上市审核不细则性、AI产业策略变动、地缘政事风险等均可能导致标的估值发生剧烈变动。投资有风险,入市需严慎。
天元证券官网平台说明|股票配资实盘交易模式全面介绍提示:本文来自互联网,不代表本网站观点。